

Оставить заявку
09.09.2026
Обзор инвестиционной платформы JetLend — кто её основал, как она работает и какую доходность предлагает инвесторам
Инвестиционную платформу JetLend основали в 2019 году. За семь лет работы она прошла через несколько кризисов — отсутствием выручки в период пандемии коронавируса, инвесторами, которые пытались продать её акции своим агентам, последствиями агрессивного маркетинга и ненадёжностью скоринговой модели.
В 2025 году JetLend вышла на IPO и стала первой публичной краудлендинговой платформой. В 2026 году она отчиталась о выдаче 36,1 млрд рублей 4 166 компаниям за всё время работы.
В статье рассказали, как появилась компания, с какими трудностями столкнулись её основатели и как они выходили из кризиса. А ещё рассмотрели, что JetLend предлагает инвесторам в 2026 году, какие риски сохраняются и какие альтернативы платформе есть в сегменте краудлендинга.Инвестиции в платформу «Кредит.Клаб» позиционируют как альтернативу банковским вкладам: понятный финансовый инструмент с низким порогом входа и регулярными выплатами. Так ли это на самом деле, почему не каждому инвестору подойдёт «Кредит.Клаб» и какие существуют альтернативы — рассказали в статье.
История краудлендинговой платформы JetLend
Инвестиционная платформа появилась в 2019 году. Изначально сотрудник «Сбербанка» Роман Хорошев вместе с командой описал модель платформы, где инвесторы могли бы напрямую финансировать бизнес. Но внутри банка проект не получил развития — через несколько месяцев Хорошев ушёл из корпорации и начал развивать платформу самостоятельно. Через год ООО «ДжетЛенд» получила статус оператора инвестиционной платформы.
В том же году платформа столкнулась с кризисом: из-за пандемии коронавируса выручки не было около двух месяцев, выдачи пришлось остановить, а ресурсы направили на доработку риск-модели.
К концу 2020 года JetLend смогла привлечь 20 млн рублей от пользователей платформы. Новые партнёры вмешивались в процессы компании: пытались продать её акции своим агентам и требовали снизить зарплаты. В 2021 году JetLend нашла новых инвесторов — снова на платформе. С этого момента бизнес начал расти: за год выручка увеличилась до 61 млн рублей, а объём выданных займов — с 200 млн до 1,2 млрд рублей. Это стало возможно благодаря доработке продукта: платформу сделали удобнее и проще для пользователей. Например, JetLend внедрила автоинвестирование, снизила порог входа с 30 тыс. рублей до 100, создала вторичный рынок и мобильное приложение с интерфейсом, похожим на банковский.
В 2022 году для JetLend снова наступил сложный период: инвесторы начали выводить деньги через вторичный рынок, ключевая ставка резко выросла, кредиты для предпринимателей подорожали. Платформа сократила расходы и смогла продолжить работу благодаря финансовой подушке. В тот год компания выросла в 2,7 раз. А в 2023 году выручка компании выросла в 3,6 раз год к году — до 620 млн рублей.
Кризис 2023–2024 годов
В тот период JetLend активно вкладывала деньги в маркетинг и закупала рекламу у крупных финансовых блогеров, например у GarageBiz и Степана Ермакова. За девять месяцев 2024 года расходы на продвижение составили 47% от всех операционных затрат.
Из-за агрессивного маркетинга и технологичной «обёртки» на платформу пришло много новичков, для которых JetLend стал первым инвестиционным инструментом. Они не инвестировали в облигации и на фондовом рынке, поэтому могли недооценить риски кредитования и ликвидности.
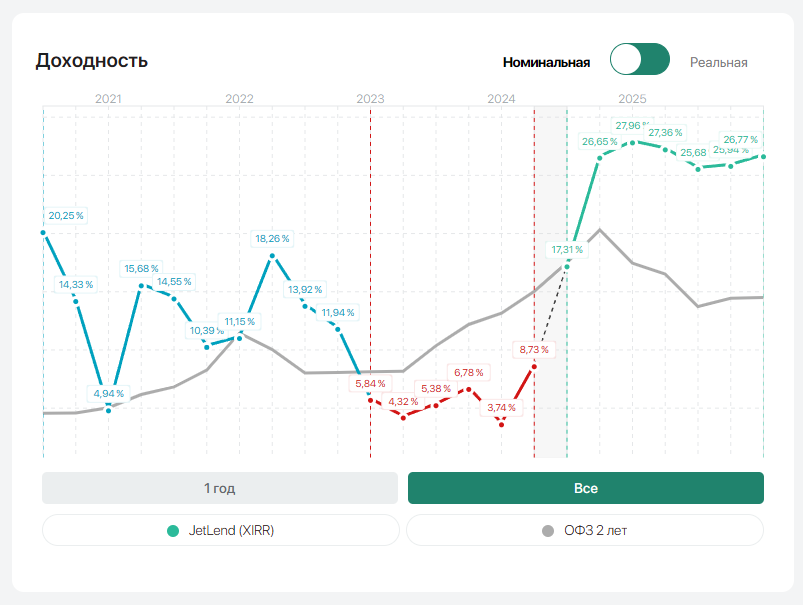
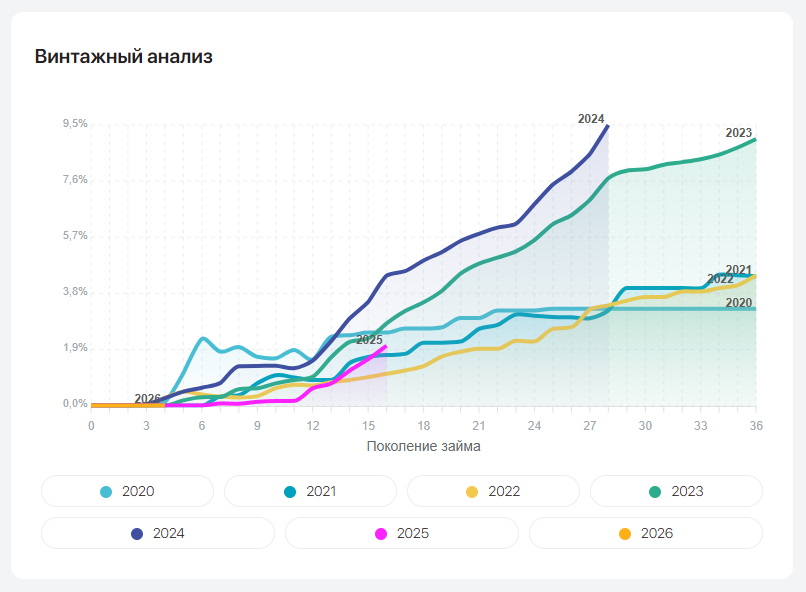
По статистике платформы, в 2020–2022 годах инвестиции в займы на JetLend давали 10–20% годовых, что больше ОФЗ со сроком погашения в два года на 8–10 п. п. Дефолтность винтажей в тот период не превышала 3%. В 2023–2024 годах она выросла до 10%. Средневзвешенная доходность у части винтажей снизилась до 3,7–8,7% — меньше, чем у безрисковых инструментов.
Это было связано с высокой ключевой ставкой ЦБ, проблемами скоринговой модели и софтом. Например, JetLend внедрили новую ИИ-модель, алгоритмы которой автоматически оценивали заёмщиков. Но технология оказалась уязвима для мошеннических действий: алгоритмы JetLend не могли распознавать фальсификации со стороны недобросовестных заёмщиков, например поддельные выписки по счёту в банке.
Платформа публично признала проблему и к началу 2025 года обновила риск-модель:
- отказалась от высокорисковых микробизнесов и ИП и сосредоточилась на выдаче займов компаниям с выручкой от 50 млн до 2 млрд рублей;
- начала проверять каждый бизнес вручную. Представители платформы выезжали в офисы компаний, чтобы убедиться, что бизнес существует и работает. В итоге с марта 2024 по май 2025 года платформа одобрила только 3,65% заявок;
- стала оценивать не только банковские выписки, но и EBITDA и рентабельность на основании оборотно-сальдовых ведомостей и карточек счетов. А также динамику выручки, долговую нагрузку и прибыль за последние 24–36 месяцев;
- включила 50 новых критериев в перечень риск-факторов, например падение выручки на протяжении нескольких лет и реструктуризацию долгов;
- провела повторную верификацию займов на вторичном рынке.
После реформы риск-модели в 2025 году доходность по новым займам вернулась на уровень 25–28% XIRR, что на 8–10 п. п. выше безриска.
В 2025 году JetLend вышла на IPO и стала первой публичной платформой в сегменте краудлендинга. В мае 2026 года она отчиталась о выдаче 36,1 млрд рублей 4 166 компаниям за всё время работы. Исторический уровень дефолтов к 2026 году составил около 5,17% от объёма запланированных платежей.
Как устроена платформа JetLend
Принцип работы JetLend схож с другими крауд-платформами. Малый и средний бизнес подаёт заявку на финансирование проектов. Платформа проводит скоринг и размещает инвестпредложение, если считает, что заёмщику можно доверять. Инвесторы выбирают оферты и вкладывают в них деньги. Компании возвращают сумму займа с процентами.
Условия инвестирования на платформе следующие:
- порог входа — инвестировать в займы на платформе JetLend можно от 100 рублей. Если инвестор намерен подключить автоинвестирование, порог входа составит 10 тыс. рублей минимум;
- доходность — до 28% годовых, средняя доходность по стратегиям автоинвестирования на платформе за последние 180 дней — 23%;
- ликвидность — инвестор может досрочно продать займ на вторичном рынке, если на него найдётся покупатель. JetLend указывает, что объём торгов на вторичном рынке за последние 12 месяцев составил 4,8 млрд рублей.
Помимо инвестиций в займы платформа предлагает инвесторам вложить деньги в акции самой платформы. Приобрести их можно у брокеров.
РЕКЛАМА
Инвестируйте в проекты по недвижимости на платформе в реестре Банка России
Проекты по строительству и реконцепции загородной и коммерческой недвижимости, доходность до 30% годовых
Как выглядит личный кабинет инвестора
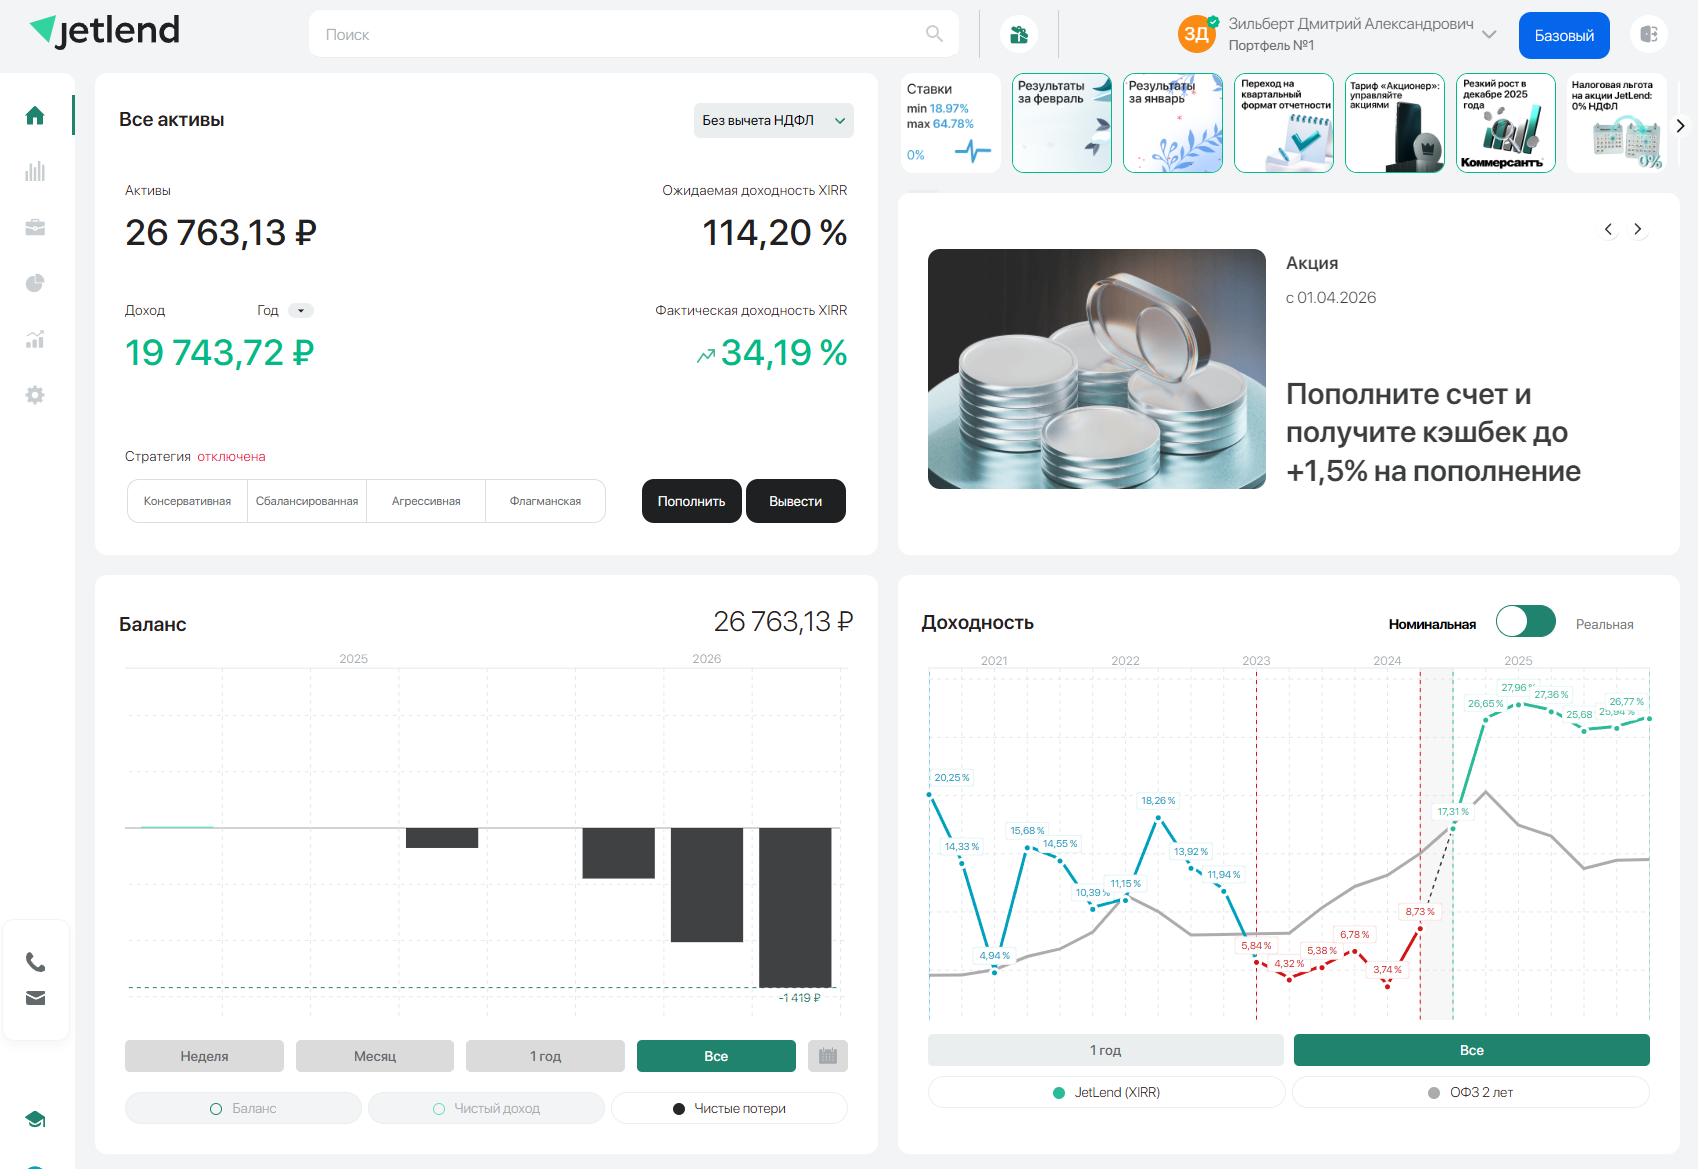
В личном кабинете инвестору доступна информация по первичному и вторичному рынкам. Он может самостоятельно выбирать займы для инвестирования или довериться алгоритмам и подключить одну из стратегий автоинвестирования.
Особенности инвестиций на JetLend
Инвесторы отмечают некоторые особенности платформы JetLend.
Высокая доходность и риски
Средняя доходность инвестиций в займы на платформе JetLend может превышать 20% годовых — это на 5–9% выше доходности банковских депозитов и государственных облигаций. Однако чтобы её получить, инвесторам приходится брать на себя повышенный риск — займы JetLend не обеспечены залогом. Вероятность того, что в случае дефолта платформа сможет вернуть деньги, низкая.
Чтобы снизить риски, необходимо хорошо диверсифицировать портфель. Например, вкладывать деньги равными долями в несколько десятков проектов — чем их больше, тем лучше. Благодаря этому реальная доходность от инвестиций в займы на JetLend может приблизиться к средневзвешенной для краудлендинга по году — около 19%, плюс-минус небольшая премия за удачный подбор оферт.
Реальная доходность ниже плановой
Заявленная доходность по займам может составлять 30% годовых, но это номинальная ставка, из которой нужно вычесть потери:
- от дефолтов, когда часть заёмщиков не вернула деньги;
- просрочек платежей, когда деньги «заморожены» в займе;
- дисконт при досрочной продаже.
Реальная доходность будет зависеть от того, какую стратегию автоинвестирования использует инвестор, когда он её подключил и не выходит ли он из неё досрочно.
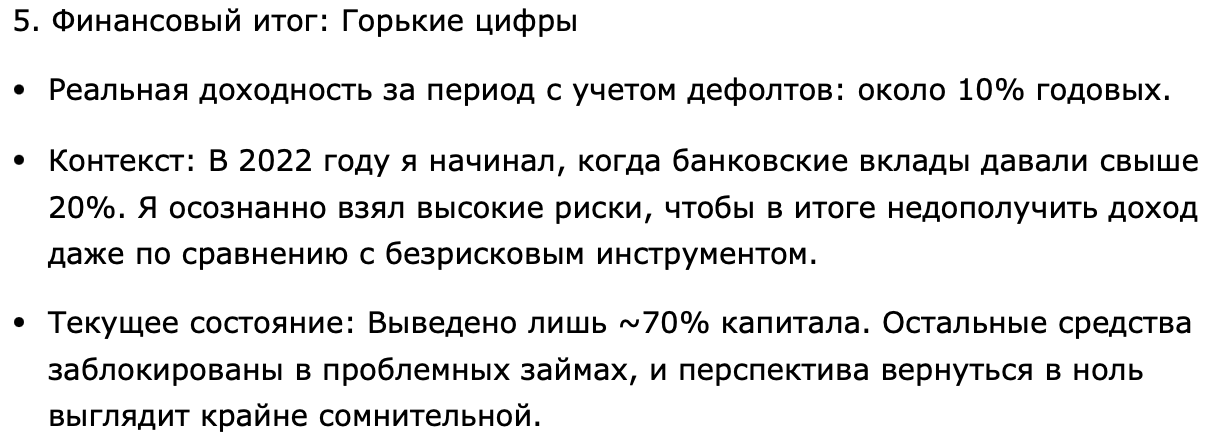
Инвестор пишет, что реальная доходность по займам составила 10% годовых, что ниже банковских ставок по депозитам. Источник: Smart-Lab
РЕКЛАМА
Инвестируйте в проекты по недвижимости на платформе в реестре Банка России
Проекты по строительству и реконцепции загородной и коммерческой недвижимости, доходность до 30% годовых
Сложности с продажей займов на вторичном рынке
У JetLend самый «брокерский» интерфейс на рынке краудлендинга. Инвестор видит биржевой стакан и подсознательно ожидает биржевую ликвидность и маркетмейкера — участника рынка, который всегда готов купить или продать актив. Но на платформе этого нет. Инвестор может попытаться продать займ на «вторичке», но неясно, найдётся ли покупатель.
JetLend ставит на то, что краудлендинг можно сделать массовым, технологичным и визуально понятным. Но за красивой упаковкой, напоминающей настоящий биржевой терминал, нет ожидаемой ликвидности. В JetLend не так просто выйти из сделки быстро и без потерь.
Иван Тягунов, основатель и генеральный директор краудлендинговой платформы «ВБетон»
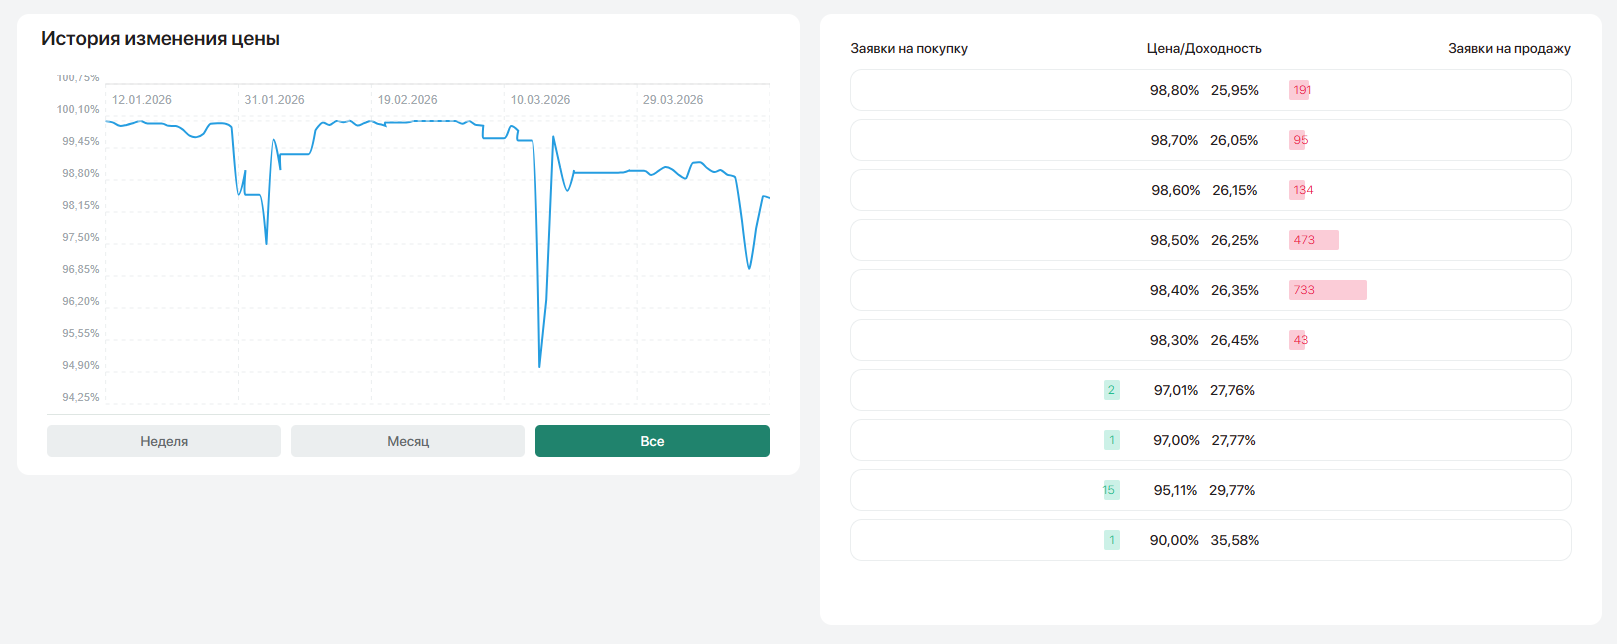
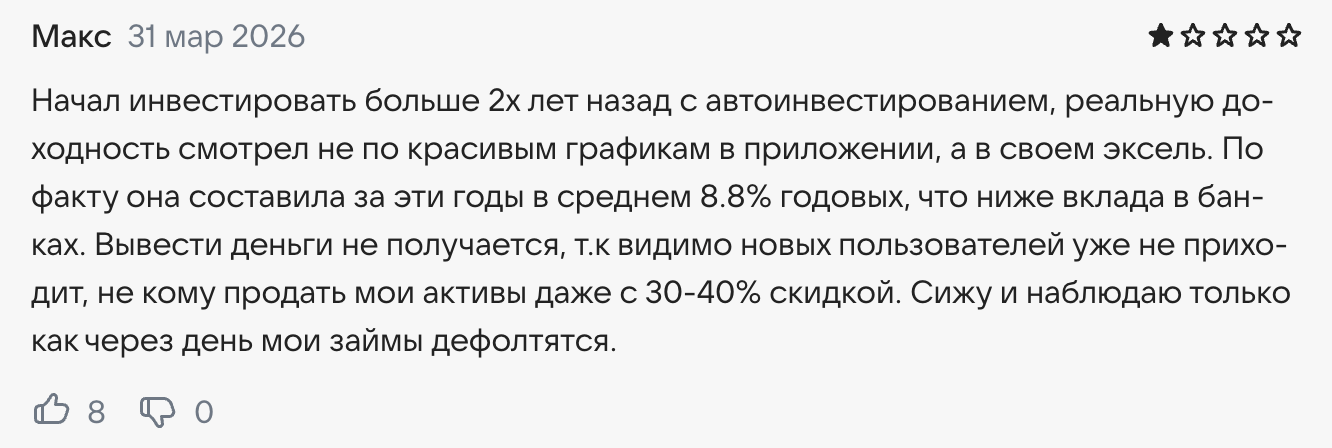
Чтобы быстро продать долю в займе, инвесторам приходится делать скидки и урезать таким образом собственную доходность. Бывает, что продать заём не получается даже со скидкой. JetLend пыталась решить проблему низкой ликвидности при помощи стратегий автоинвестирования, но, судя по отзывам, пока ничего не получилось. Например, в марте 2026 года один из инвесторов писал, что не может продать активы даже со скидкой 30–40%.
Альтернатива инвестициям в займы JetLend
Чтобы лучше диверсифицировать портфель, инвестор может вкладывать деньги в оферты на нескольких краудлендинговых платформах. Например, инвестировать в беззалоговые займы на JetLend и в залоговые на платформе «ВБетон».
Мы предлагаем инвесторам займы, которые обеспечены залогом недвижимости — квартирой, домом, коммерческим помещением или земельным участком. Если заёмщик нарушит условия сделки и перестанет платить, мы сможем истребовать права на залог, реализовать объект на рынке и рассчитаться с инвесторами.
Для дополнительной защиты инвесторов мы выдаём деньги заёмщикам траншами — под конкретные этапы работ. Чтобы получить следующую часть финансирования, они должны подтвердить, что закончили предыдущую часть ремонта или строительства.
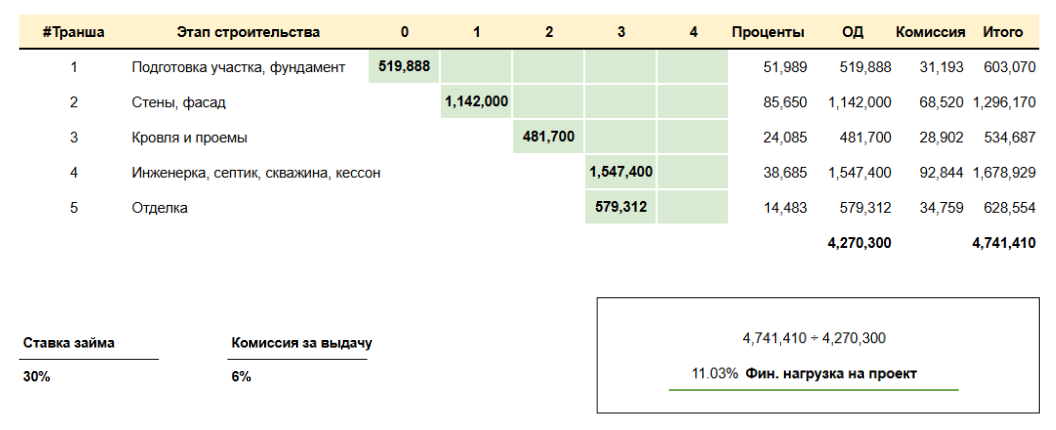
Траншевое финансирование не только защищает инвесторов, но и снижает нагрузку на заёмщиков. Например, при ставке 30% и разбивке займа на пять траншей финансовая нагрузка на проект составит всего 11,03%
Условия инвестирования на платформе «ВБетон»
- порог входа — инвестировать в первичные займы можно от 1 000 рублей, в займы на вторичке — от 100 рублей;
- доходность — до 30% годовых и выше. У нас есть подтверждённые случаи, когда доходность залоговых займов превышала 30%. Например, в одном проекте инвесторы получили 32,2% годовых, во втором — 38,46% годовых, в третьем — 39,62% годовых;
- ликвидность — инвестор может досрочно продать займ на вторичном рынке.
На платформе «ВБетон» можно давать займы компаниям, которые строят жилые дома, отели, глэмпинги и экопарки, занимаются редевелопментом коммерческих зданий, флиппингом квартир и загородных домов. Инвесторы самостоятельно решают, в какие проекты вкладывать деньги — автоинвестирования у нас нет.
Главное в статье
- JetLend предоставляет частным инвесторам возможность давать бизнесу деньги в долг под проценты и получать доходность выше, чем по банковским депозитам. Поскольку займы на платформе не обеспечены залогом, инвестор берёт на себя риски невозврата средств. Если заёмщик уйдёт в дефолт, вернуть деньги будет очень трудно.
- Реальная доходность инвестиций в займы на платформе JetLend отличается от плановой. Из номинальной ставки нужно вычесть потери от дефолтов, просрочек и дисконта при досрочной продаже.
- Если инвестор захочет выйти из сделки досрочно, сделать это будет непросто. На платформе JetLend есть вторичный рынок, но ликвидность займов низкая. Скорее всего, инвестору придётся продавать свою долю в займе со скидкой, но даже в этом случае он может не найти покупателя.
- За всё время работы платформа несколько раз проходила через кризисы. Например, в 2023–2024 годах дефолтность выросла до 10%, а реальная доходность инвесторов упала до 3,7–8,7% — ниже безрисковых инструментов. Это было связано с высокой ключевой ставкой ЦБ и старой моделью скоринга.
- JetLend обновила риск-модель и ужесточила отбор заёмщиков: теперь специалисты платформы одобряют 3–4% заявок и проверяют каждого заёмщика вручную.
- По состоянию на сентябрь 2026-го, дефолтность займов первого и второго кварталов 2026 года составляет 0,1%. По мере вызревания портфеля уровень дефолтов по винтажам этого года будет увеличиваться — реальная дефолтность по займам появится в 2028–2029 годах.
- Чтобы лучше диверсифицировать портфель, инвестор может рассмотреть займы, которые обеспечены залогом, например квартирой или земельным участком. Залоговое обеспечение не защищает от дефолта заёмщиков, но гарантирует, что инвестор сможет вернуть вложенные деньги в случае, если бизнес перестанет платить. Найти залоговые займы можно на платформе «ВБетон».
Читайте также
09/09/2026
Обзор инвестиционной платформы JetLend
Сергей Трубников
07/09/2026
Платформа «Кредит.Клаб»: особенности, мнения инвесторов и альтернативы
Сергей Трубников
06/09/2026
ЗПИФы «ПАРУС» — как устроены фонды и какую доходность приносят инвесторам
Рустам Лифар
30/08/2026
Обзор инвестиционной платформы «ВДело»: условия, особенности и альтернативы
Сергей Трубников
29/08/2026
Обзор инвестиционной платформы «Поток»: история, доходность и риски
Рустам Лифар
29/08/2026
Lender Invest: особенности платформы, доходность и риски для инвесторов
Сергей Трубников
28/08/2026
Обзор платформы «Активо»: особенности, реальная доходность и отзывы инвесторов
Сергей Трубников
24/08/2026
Пять причин, почему реальная доходность ЗПИФов может быть ниже ожидаемой
Иван Тягунов
02/08/2026
Инвестиции в земельные участки: можно ли заработать на земле в 2026 году
Рустам Лифар
27/07/2026
Инвестиции в кладовки —сколько можно заработать в 2026 году
Сергей Трубников
25/07/2026
Готовый арендный бизнес — как инструмент инвестиций
Иван Тягунов
23/07/2026
Как инвесторы зарабатывают на коммерческой недвижимости
Рустам Лифар
Подкасты c основателем

Рынок недвижимости умер? Или… | Ян Арт и Иван Тягунов

Как заработать 30% на недвижимости в 2026 году?

Вся правда о коллективных инвестициях в недвижимость

Как инвестировать в недвижимость и в краудлендинг

Инвестиции в недвижимость до 30% годовых! Интервью с основателем ВБетон

Александр Василенко («Краудинвестор») и Иван Тягунов («ВБетон») | Большой разговор

Инвестиции «в бетон» и не только

Разбор стратегий от основателя инвестиционной платформы ВБетон

Иван Тягунов о недвижимости, инвестициях и росте дохода в 5 раз

Как создать группу компаний в сфере услуг с выручкой 2,5 млрд рублей в год?

О новом проекте в сфере коллективных инвестиций в недвижимость ВБЕТОН