

Оставить заявку
Как платить налог на УСН при покупке займов на вторичном рынке
На первичном рынке «ВБетон» инвестор предоставляет заём и становится первоначальным кредитором. Такие сделки заключаются через инвестиционную платформу в соответствии с Федеральным законом от 02.08.2019 № 259-ФЗ. На вторичном рынке механизм другой: один инвестор приобретает у другого уже существующее право требования по договору займа. Между ними заключается договор цессии.
Регулирование таких сделок не относится к сфере действия Закона № 259-ФЗ. Поэтому их налоговые последствия определяются по общим правилам Налогового кодекса о приобретении и погашении имущественных прав.
УСН «Доходы»: налог взимается со всей полученной суммы
При УСН «Доходы» расходы инвестора не уменьшают налоговую базу. Поэтому стоимость приобретения права требования на вторичном рынке учесть нельзя.
Минфин сформулировал свою позицию еще в письме от 03.02.2021 № 03-11-06/2/6811: при погашении приобретенного права требования доходом признается вся поступившая цессионарию сумма — основной долг и проценты.
ФНС подтвердила общий подход к цессии в письме от 14.06.2024 № СД-4-3/6635@: выручка определяется исходя из всех поступлений, связанных с реализацией имущественного права.
Последнее разъяснение содержится в письме Минфина от 20.08.2025 № 03-11-11/81396:
«Доходом у цессионария (нового кредитора) будет признаваться вся сумма средств, подлежащих погашению по приобретенному праву требования по договору займа».
Речь идет о сумме основного долга и процентах, начисленных до переуступки. Проценты, начисленные после приобретения требования, также учитываются в доходах.
Если инвестор не ждет погашения, а перепродает право требования на вторичном рынке, действует аналогичный принцип: при УСН «Доходы» в налоговую базу включается вся цена продажи, а не только прибыль от сделки.
Пример расчета
Инвестор приобрел на вторичном рынке право требования за 900 000 рублей. В дальнейшем заемщик перечислил:
- 1 000 000 рублей основного долга;
- 120 000 рублей процентов.
Всего инвестор получил 1 120 000 рублей.
При УСН «Доходы» налоговая база составит всю полученную сумму — 1 120 000 рублей. При ставке 6% налог будет равен:
1 120 000 × 6% = 67 200 рублей.
Цена приобретения требования — 900 000 рублей — налоговую базу не уменьшает. Фактическая прибыль инвестора составляет 220 000 рублей, но налог рассчитывается с оборота в 1 120 000 рублей.
Что изменилось для УСН «Доходы минус расходы»
До 2026 года Минфин не разрешал учитывать стоимость приобретения права требования даже при УСН «Доходы минус расходы». Такая позиция была изложена в письме от 03.02.2021 № 03-11-06/2/6814 и объяснялась тем, что расходы на приобретение имущественных прав отсутствовали в закрытом перечне статьи 346.16 НК РФ.
С 1 января 2026 года перечень расходов стал открытым. В статью 346.16 НК РФ добавлен подпункт 45, позволяющий учитывать расходы по правилам главы 25 НК РФ. Это изменение подтверждает ФНС России.
Пункт 3 статьи 279 НК РФ разрешает уменьшать доход от реализации или погашения приобретенного требования на расходы по его приобретению. Поэтому в 2026 году при УСН «Доходы минус расходы» оплаченную стоимость требования в общем случае можно учитывать при расчете налога — при наличии договора, платежных документов и соблюдении остальных условий признания расходов. Для переходных сделок, приобретенных до 2026 года, порядок учета лучше проверять отдельно.
В рассмотренном примере налоговая база составит:
1 120 000 − 900 000 = 220 000 рублей.
При ставке 15% налог будет равен 33 000 рублей. Минимальный налог — 1% от доходов, то есть 11 200 рублей. Поскольку обычный налог больше минимального, к уплате будет 33 000 рублей.
Какой вариант выбрать инвестору
Для покупки на вторичном рынке УСН «Доходы» невыгодна: налог рассчитывается со всего возвращенного долга или со всей цены последующей продажи.
У инвестора есть два основных варианта:
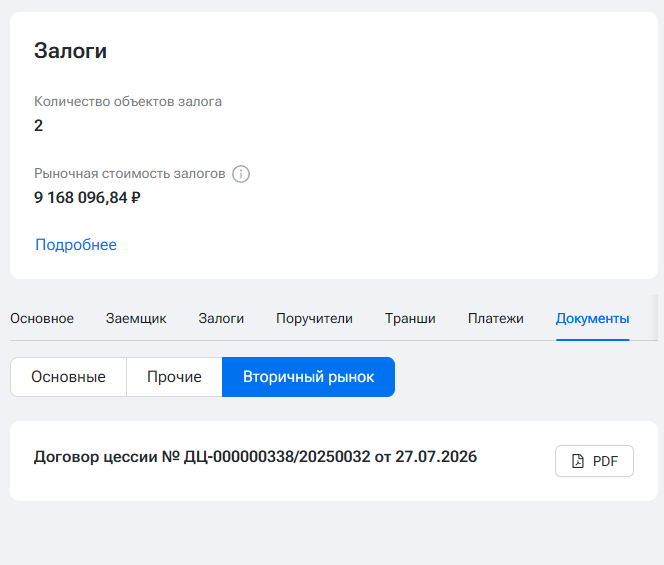
- Применять УСН «Доходы минус расходы» и уменьшать налоговую базу на стоимость приобретенного требования по правилам, действующим с 2026 года. Документы по всем сделкам на вторичном рынке доступны пользователям на вкладке «документы».
- Совершать сделки как физическое лицо. При продаже или погашении имущественного права физлицо вправе уменьшить облагаемый НДФЛ доход на документально подтвержденные расходы по его приобретению — это прямо предусмотрено пунктом 2 статьи 220 НК РФ.
В нашем примере налоговая база физлица составит те же 220 000 рублей. При ставке НДФЛ 13% налог будет равен 28 600 рублей. Конкретная ставка зависит от налогового резидентства и совокупного дохода инвестора.
Многие инвесторы совмещают использование двух профилей на платформе:
- Профиль ИП на УСН Доходы для инвестиций на первичном рынке — это позволяет уменьшить налоговую базу;
- Профиль физического лица для инвестиций на вторичном рынке — это позволяет учитывать затраты на приобретение и уменьшать налоговую базу.
❗Информация в данной статье носит ознакомительный характер и не является индивидуальной налоговой, юридической или финансовой консультацией.